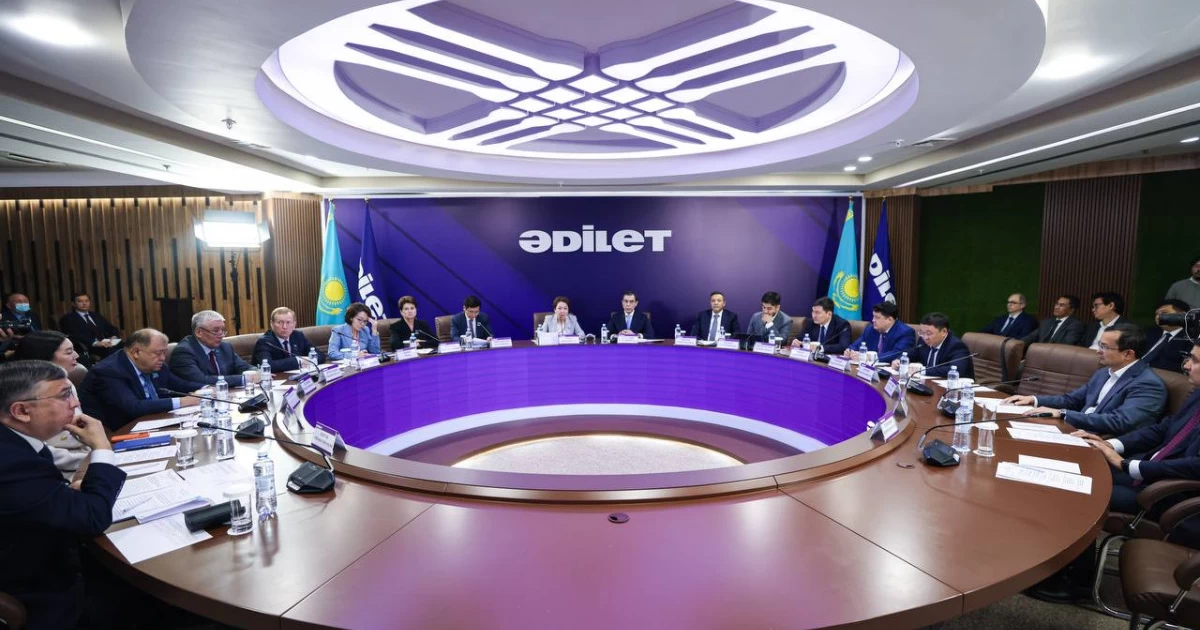
«Әділет» партиясының Орталық аппаратында «Азаматтардың шамадан тыс кредиттік берешегі: мәселелері және шешу жолдары» тақырыбында дөңгелек үстел өтті, деп хабарлайды turkystan.kz.
Жиында азаматтардың проблемалық кредиттік берешегі мен борыштық жүктемесін төмендету бойынша қабылданып жатқан шаралар, проблемалық берешекпен жұмыс істеудің жаңа тәсілдері және осы бағыттағы жүйелік кедергілерді жою жөніндегі ұсыныстар талқыланды. Сонымен қатар жеке тұлғалардың төлем қабілеттілігін қалпына келтіру және банкроттығы институттарын қолдану практикасы мен оның нәтижелері, сондай-ақ бұл тетіктерді одан әрі жетілдіру мәселелері қаралды.
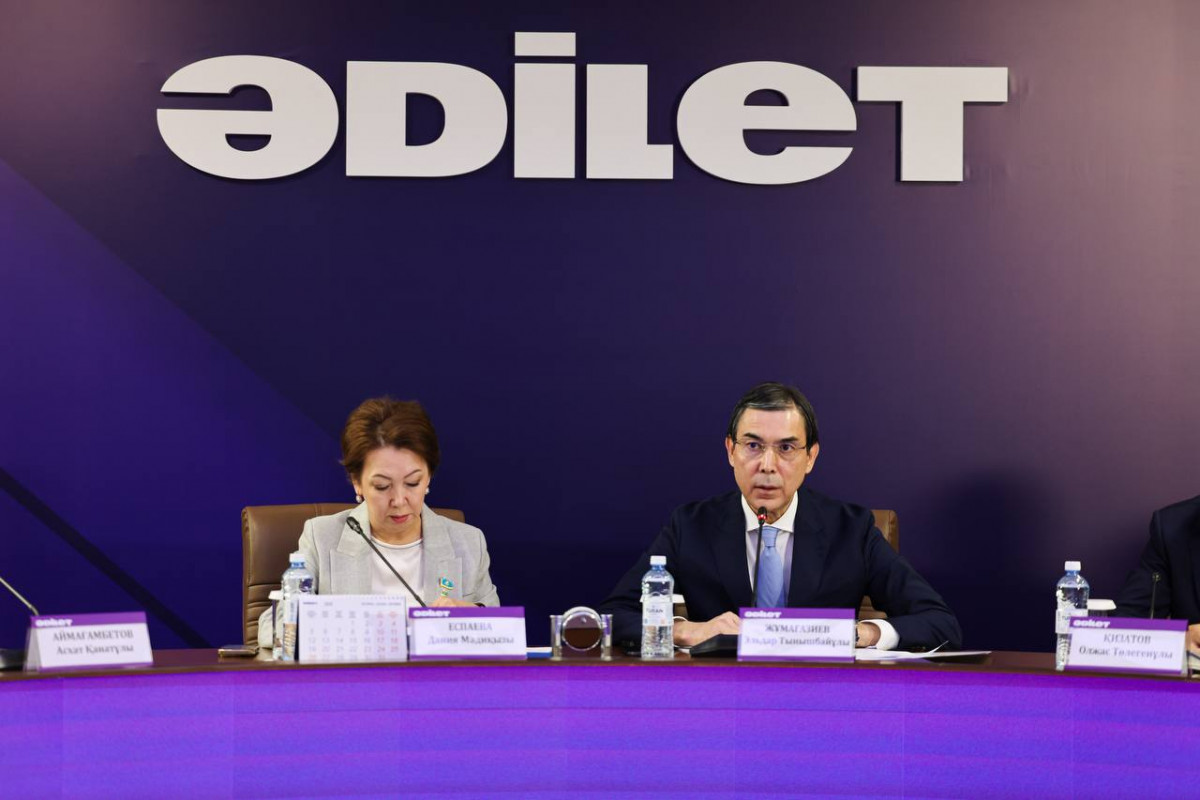
Іс-шараға модератор, «Әділет» партиясы Төрағасының орынбасары Эльдар Жұмағазиев, Құрылтай Төрағасының орынбасары Дания Еспаева, Қаржы нарығын реттеу және дамыту агенттігі төрағасының орынбасары Олжас Қизатов, Қаржы вице-министрі Ержан Биржанов және бірқатар Құрылтай депутаты қатысты.
Құрылтай Төрағасының орынбасары Дания Еспаева қаржы нарығын реттеуге және азаматтардың шамадан тыс кредиттік жүктемесін төмендетуге бағытталған заңнамалық өзгерістерге тоқталды. Оның айтуынша, соңғы жылдары қарыз алушылардың құқықтарын қорғау, несие беру талаптарын жетілдіру және қаржы институттарымен өзара іс-қимылды қауіпсіз ету бағытында бірқатар шара қабылданған.
«Осы уақытқа дейін Парламент қаржы нарығын дамытуға бағытталған үш маңызды заң қабылдады. Соның ішінде жаңа банктер туралы заң да бар. Депутаттар қаржы саласының өкілдерімен бірлесіп, азаматтардың мүддесін қорғауға және несие беру кезінде шамадан тыс қаржылық жүктемеге жол бермеуге бағытталған ауқымды жұмыс жүргізді.
Жаңа шаралар қарыз алушыларды шектен тыс жоғары пайыздық мөлшерлемелерден қорғауға, шарттардағы түсініксіз талаптарға жол бермеуге және қаржы институттарымен өзара іс-қимылды барынша әділ әрі қауіпсіз етуге бағытталған.
Бұған дейін көп азамат жасырын комиссиялар, жоғары айыппұлдар, экспресс-несиелерді агрессивті жарнамалау және алаяқтардың түрлі айла-шарғыларына тап болды. Жыл сайын халықтың қаржылық жүктемесі артып, көпотбасы үшін қарапайым қарыздың өзі олардың қаржылық мүмкіндіктерін ұзақ жылдарға шектейтін ауыртпалыққа айналды», – деді Құрылтай Төрағасының орынбасары.
Сондай-ақ ол жеке тұлғалардың банкроттығы рәсімін жеңілдетуге бағытталған заңнамалық өзгерістерге тоқталды. Оның айтуынша, бұған дейін қарыз алушылардан мерзімі өткен берешекті реттегенін растайтын құжатты ұсыну талап етілген. Алайда өңірлердегі кездесулер барысында осы бір құжаттың болмауы азаматтардың заңда көзделген рәсімнен өтуіне кедергі келтірген жағдайлар анықталған.
«Бұдан бөлек, 2025 жылғы 1 қаңтарға дейін жасалған шарттар бойынша берешекті реттеу туралы талапты толық алып тастауды ұсындық. Сондықтан осы күнге дейін мерзімі өткен берешегі бар азаматтарға аталған анықтаманы ұсынбауға мүмкіндік бердік.
Сонымен қатар берешекті реттеу рәсімінің мерзімі де қысқартылды – 18 айдан 12 айға дейін. Ал 2026 жылғы наурыздан бастап берешек мөлшері 1600 АЕК-тен аспайтын және берешегі бес жылдан астам уақыт бойы өтелмеген борышкерлер үшін соттан тыс банкроттық рәсімін жүргізу мерзімі бір айға дейін қысқартылды.
Егер адамның берешегі бес жыл бойы өтелмей тұрса және ол соттан тыс банкроттық рәсіміне қойылатын барлық талаптарға сәйкес келсе, рәсімді одан әрі созып, борышкерге қосымша талаптар қоюдың мәні жоқ деп есептедік.
Бұл норма Парламентте талқыланған кезде де көп пікірталас болды. Кейбір депутаттар рәсімге кіру талаптарының жеңілдетілуі қарыз алушылар тарапынан теріс пайдалануға әкелмей ме деген мәселе көтерді. Мен сол кезде, егер банк немесе микроқаржы ұйымы бес жыл ішінде борышкермен жұмыс істеп, берешекті өндіріп алу бойынша барлық мүмкіндікті пайдаланған болса, бірақ осы уақыт ішінде қарызды өтеу мүмкін болмаған жағдайда, оны одан әрі созудың тиімділігі төмен екенін айтқан едім. Осы ұстаным негізінде бұл норма Парламентте қабылданды», – деді Дания Еспаева.
Ал Эльдар Жұмағазиев азаматтардың борыштық жүктемесін азайту бағытында бюджет қаражатын тиімді пайдалануға қатысты ұсынысын айтты. Оның пікірінше, жыл сайын бөлінетін қайтарымсыз гранттарды тауарлық кредитке ауыстыру арқылы қаражаттың қайтарымын қамтамасыз етуге және «Ауыл аманаты» бағдарламасының қамту аясын кеңейтуге болады.
«Жыл сайын 12,7 млрд теңге көлемінде қайтарымсыз грант бөлінеді. Президент бюджеттен бөлінген қаражатты тиімді жұмсау қажеттігін атап өткен болатын. Осыған байланысты қазір тиісті тараптармен келіссөздер жүргізіп жатырмыз.
Грантты тауарлық кредит форматына ауыстыруды ұсынып отырмыз. Бұл жағдайда қаражаттың қайтарымы қамтамасыз етіледі. Қазір «Ауыл аманаты» бағдарламасы Ұлттық экономика министрлігімен бірлесіп жүзеге асырылып жатыр. Осы бағдарламаға тауарлық кредит тетігін енгізсек, «Ауыл аманаты» жобасының қамту аясын кеңейтуге мүмкіндік болар еді. Осы ұсынысты қолдауларыңызды сұраймыз», – деді ол.
Қаржы нарығын реттеу және дамыту агенттігі төрағасының орынбасары Олжас Қизатов «Қарызсыз қоғам» жобасының азаматтардың қаржылық сауаттылығын арттырумен қатар, борыштық жүктемені азайтуға, төлем қабілеттілігін қалпына келтіруге және өз құқықтарын қорғауға көмектесіп отырғанын айтты.
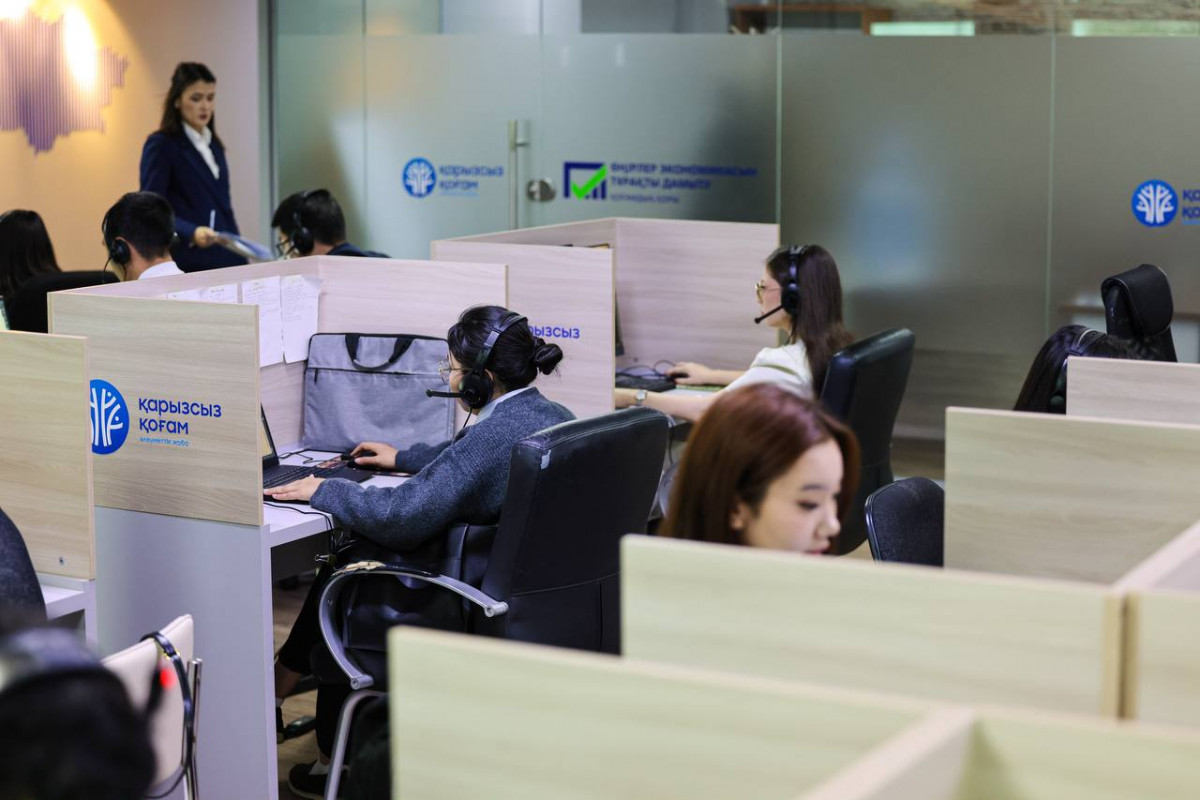
«Мемлекет басшысының тапсырмасы бойынша іске асырылып жатқан «Қарызсыз қоғам» жобасы маңызды әлеуметтік міндетті шешеді. Ол азаматтардың қаржылық сауатын арттырып қана қоймай, борыштық жүктемесін азайтуға, төлем қабілеттілігін қалпына келтіруге және өз құқықтарын қорғауға көмектеседі.
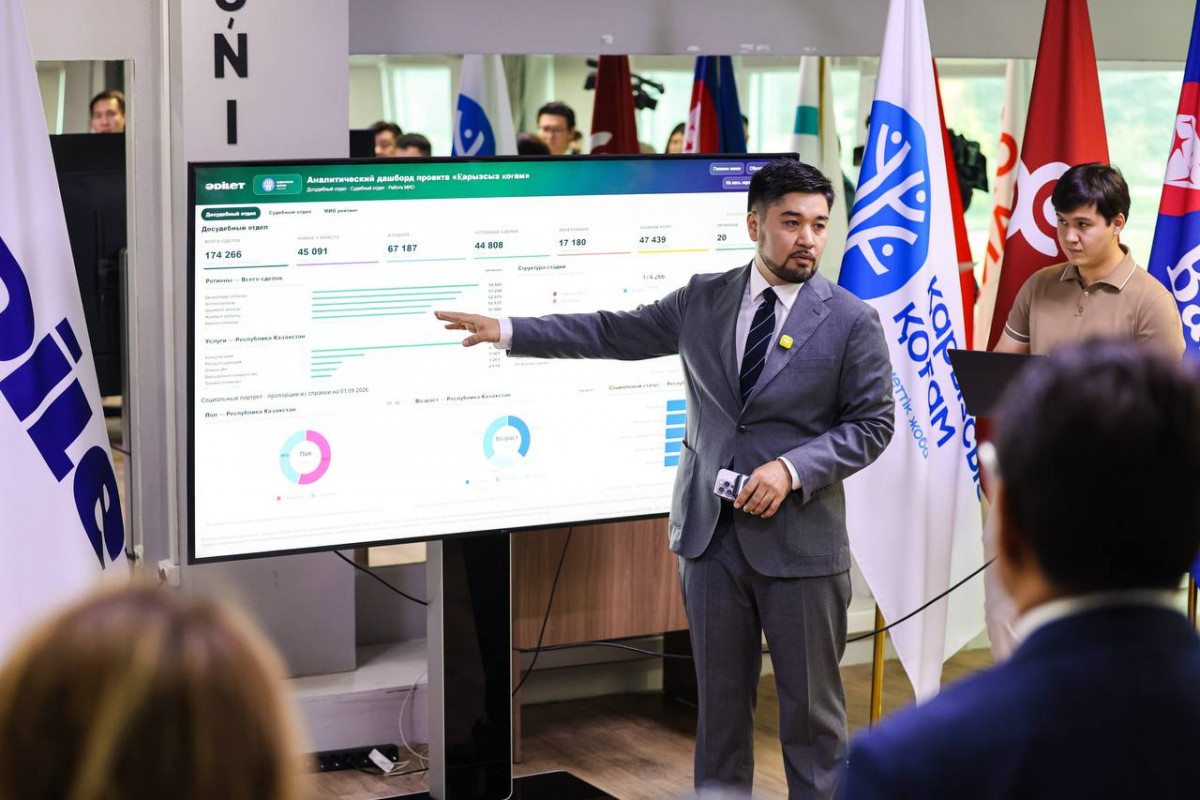
Бүгінде жоба мемлекеттік органдарды және іс-шараларды қаржыландыратын 13 банкті біріктіріп отыр. 2026 жылға арналған жол картасына бес бағыт бойынша 20 іс-шара енгізілген. Олар борыштық жүктемені азайту, қаржылық сауаттылықты арттыру, алаяқтыққа қарсы іс-қимыл, жұмыспен қамту және қолжетімді консультациялық көмек көрсету бағыттарын қамтиды. Азаматтарға тегін көмек өңірлік үйлестірушілер, заңгерлер және серіктес ұйымдар арқылы көрсетіледі.
Жыл басынан бері 656 мың қоңырау өңделіп, 214 мың адам консультация алды. Заңгерлер 8 мың кредит бойынша мыңнан астам адамға қызмет көрсетті. Оқыту іс-шараларына 13,5 мың адам қатысып, тағы 85 мың адам онлайн-платформа арқылы білім алды.
Алайда біздің міндетіміз азаматтарға қолда бар қарыздарын өтеуге көмектесумен ғана шектелмейді. Сонымен қатар шамадан тыс кредит алудың алдын алуымыз қажет. Сондықтан соңғы үш жылда агенттік Ұлттық банкпен және депутаттармен бірлесіп, кредиттің бүкіл өмірлік циклін – қарыз беруден бастап берешекті реттеуге дейінгі кезеңді қамтитын шаралар кешенін қалыптастырды», – деді Олжас Қизатов.
Дания Еспаева проблемалық қарызы бар азаматтармен жұмыс істеу кезінде банктердің нақты кері байланысын қамтамасыз ету қажет екенін де айтты. Оның сөзінше, бүгінде шамамен 40 мың қарыз алушы қайта құрылымдау рәсімінен өте алмай, қайтадан бастапқы кезеңге оралады. Осыған байланысты банк клиентпен жұмыс жүргізді ме, қандай себеппен қайта құрылымдау жасалмады деген ақпаратты жобалық офиске нақты жеткізетін тетікті енгізу қажет.
«Клиент ұсынылған төлем кестесімен келіспеді, табысын растай алмады немесе банкке мүлдем келмеді деген сияқты бірнеше нақты белгі болса, жобалық офис те қарыз алушымен жұмыс жүргізілгенін түсінер еді. Қазір мамандар уақыт жұмсап, құжаттарды дайындайды, заңгерлер жұмыс істейді. Соңында нәтиже болмаған жағдайда, 40 мың адам қайтадан бастапқы кезеңге оралады. Сондықтан мұндай тетіктердің қаншалықты іске асатынын бірге талқылауымыз керек», – деді Дания Еспаева.


